新聞稿
/
周大福創建公布2026財政年度全年業績
- 穩健表現 持續增長 把握新機遇 -
24.09.2026
(2026年9月24日 - 香港) 周大福創建有限公司(「公司」及其附屬公司,統稱「周大福創建」或「集團」,香港股份代號:659) 公布截至2026年6月30日止(「2026財政年度」)全年業績。
綜合重點
周大福創建執行董事兼集團聯席行政總裁鄭志明先生表示:「今年市場變化瞬息萬變,外圍環境不明朗,各行各業復甦步伐不一。面對這些挑戰,集團仍錄得穩健增長,並把握不少新機遇,尤其在金融服務及物流兩大業務板塊實現策略性擴張,成為未來增長的重要動力。展望未來,集團將繼續審慎經營,把成熟業務的資本回收並投放至更具增長潛力的領域,兼顧增長、現金流和股東回報的平衡,推動集團持續發展。同時,香港首個五年規劃,亦會帶來大量機遇,我們全力支持並積極配合,為香港未來建設作出貢獻,並抓緊增長機會,為股東創造價值。」
周大福創建執行董事兼集團聯席行政總裁何智恒先生補充:「集團業務組合多元,涵蓋不同經濟周期的行業,為穩定現金流提供堅實基礎。憑藉審慎的財務管理及經驗豐富的管理團隊,我們能在多變的市場環境中有效管控風險,保持充裕流動性。我們將繼續透過策略性資本配置及穩健的風險管理,強化業務組合,為股東創造可持續的長遠價值。」
穩健資本結構
於2026財政年度,集團憑藉穩健的資產負債表及審慎的財務管理,儘管利率環境多變,仍將平均借貸成本穩定維持於年利率約4.1%(2025財政年度:約4.1%),同時優化其債務組合及風險狀況。年內,鑑於人民幣兌港元升值,集團積極減少用作自然對沖人民幣計值資產的人民幣借貸。於2026年6月30日,集團淨負債比率由2025年6月30日的37%降至28%1,進一步鞏固財務韌性,並提升把握未來增長機遇的能力。
1 0.75%可交換債券以按公平值計入損益的金融負債入賬,因此並不納入債務淨額及淨負債比率的計算中。倘若將該0.75%可交換債券納入債務計算,則本集團於2026年6月30日的淨負債比率將為33%。
優化業務組合
集團於2026財政年度持續推進其優化業務組合策略,將成熟傳統基建資產回收所得的資本,重新投放至長遠增長前景更佳、更高可拓展性及更大經常性收入潛力的業務。
2026財政年度進行的項目:
策略性擴張:
金融服務:
物流:
策略性投資:
出售:
2027財政年度(2026年6月30日後)簽訂並已完成收購或待完成收購的項目:
物流:
業務概況
金融服務
應佔經營溢利及合約服務邊際釋放 展現強勁增長
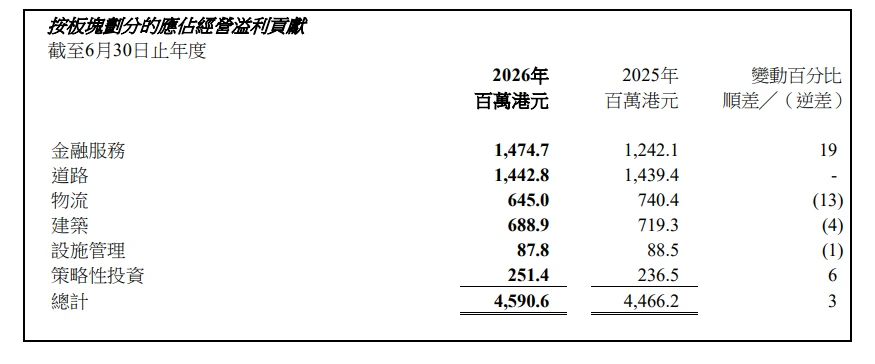
於2026財政年度,金融服務板塊成為集團應佔經營溢利的最大貢獻來源。應佔經營溢利錄得按年強勁增長19%至14.747億港元,主要受惠於周大福人壽保險有限公司(「周大福人壽」)合約服務邊際釋放增加,按年上升21%至13.68億港元。年化保費按年增長7%至35.4億港元,而新業務保費則按年增加74%至93.33億港元。此外,受惠於強勁的年化保費增長,新業務價值按年增加30%至13.08億港元; 而新業務價值利潤率於2026財政年度上升至37%(2025財政年度:30%)。
周大福人壽持續優化其多元化分銷平台,支持業務進一步增長。代理渠道業績錄得顯著增長,年化保費按年增長10%至11.06億港元,而新業務保費則按年增加85%至29.45億港元。新業務保費的增幅顯著高於代理人人數的增幅。於2026年6月30日,代理人人數增加6%至超過2,200名,帶動按新業務保費計算的代理人均生產力按年提升73%。於2025年12月31日,百萬圓桌會註冊會員人數按年增加29%,進一步印證了代理模式的專業水準及成效日益提升。
合作夥伴渠道的業績亦錄得強勁增長,年化保費按年增長16%至22.41億港元,新業務保費則按年飆升138%至51.35億港元。
周大福人壽亦保持穩健的財務實力。於2026年6月30日,其於香港風險為本資本制度下的償付能力充足率微升至285%(2025年6月30日:279%),接近最低監管要求100%的三倍。內含價值按年增加12%至284億港元,主要受現有業務的預期回報、新業務增長及利好的市場表現所帶動。
於2025年11月完成收購uSMART後,集團現持有該公司13.05%的權益,其於2026財政年度為集團的應佔經營溢利作出正面貢獻。uSMART展現出強勁業務動力,收入按年增至約四倍。
道路
在充滿挑戰的環境中表現平穩
於2026財政年度,道路板塊錄得應佔經營溢利14.428億港元,按年大致持平。可比較日均交通流量及路費收入均按年減少約1%。有關下跌主要由於京珠高速公路(廣珠段)及廣肇高速公路在擴建工程期間部分路段封閉導致交通暫時受阻。於2026年6月30日,收費道路組合的整體平均剩餘特許經營年期約為11年。
為持續推進其優化業務組合策略,集團於2026年5月宣布出售其於湖南長瀏高速公路的全部權益,並於2026年7月完成交易。
物流
多元化物流投資
物流板塊於2026財政年度錄得應佔經營溢利6.45億港元,按年減少13%。撇除中國內地物流物業遞延稅項撥備的影響後,應佔經營溢利按年下降10%。中鐵聯合國際集裝箱有限公司(「中鐵聯集」)的盈利貢獻持續增長,有助緩解香港的亞洲貨櫃物流中心香港有限公司(「亞洲貨櫃物流中心」)的溢利下降所抵銷。
於2026年6月30日,亞洲貨櫃物流中心的出租率由2025年12月31日的75.2%顯著回升至84.5%(2025年6月30日:80.7%)。於2026年6月30日,位於成都、武漢及蘇州的七個物流資產的平均出租率為86.3%(2025年6月30日:87.5%)。
集團於2026財政年度,透過收購位於東莞、上海、寧波及常州的四個物流物業,進一步擴展其於中國內地的物流資產布局,並強化物流資產組合的協同效益。完成上述收購後,於2026年6月30日,集團位於中國內地的十一個物流資產的整體平均出租率為86.2%。撇除遞延稅項的影響後,中國內地物流物業的應佔經營溢利於2026財政年度錄得按年11%增長,反映新收購物流資產帶來的即時應佔經營溢利貢獻。
受惠於鐵路貨運服務與配套物流服務需求的增長,以及中心站處理量增加,中鐵聯集於2026財政年度,應佔經營溢利按年增長2%,吞吐量亦按年增長8%至756.4萬個標準箱。
建築
卓越往績帶來長遠價值
周大福創建建築集團由四家根基深厚且具備互補的專業能力的團隊組成,包括協興集團、惠保集團、港興集團,以及新昌亞仕達,於建築產業鏈的各主要環節,為公營、機構及私營界別客戶提供服務。於2026年6月30日,獲授的新合約總值約169億港元,手頭合約總值按年增加7%至627億港元,剩餘待完成工程總值亦維持於349億港元的健康水平。
於本財政年度獲授的主要工程合約包括: 深水埗長沙灣道聯用大樓及公眾休憩空間的設計及建造工程、業安工廠大廈公營房屋發展項目的建造工程、安達臣道石礦場R2-2用地資助房屋發展項目的保養及完工管理合約,以及將軍澳地段第132號昭信路百勝角通風樓物業發展的工程主合約。
儘管周大福創建建築集團進一步強化其手頭合約及項目組合,惟於2026財政年度,盈利能力受到項目利潤率受壓所影響,應佔經營溢利溫和下降4%至6.889億港元。
設施管理
管理香港地標性設施達致長期增長
於2026財政年度,設施管理板塊錄得應佔經營溢利8,780萬港元,按年減少1%。港怡醫院應佔經營溢利錄得顯著增長,有助緩解香港會議展覽中心(「會展中心」)應佔經營溢利貢獻減少,以及集團持有25%權益的啟德體育園有限公司因啟德體育園於營運初期所錄得應佔經營虧損的影響。
會展中心受惠於商務出行及會展產業(會議、獎勵旅遊、大型會議及展覽)活動持續復甦,以及加強市場推廣及業務拓展舉措,帶動展覽及會議場地租金收入增加,餐飲收入亦有所上升。會展中心於2026財政年度,共舉辦786場活動,總入場人次達約770萬,與去年大致相若。
於2026財政年度,港怡醫院成為設施管理板塊的主要增長動力,收入保持上升趨勢。稅息、折舊及攤銷前溢利(EBITDA)按年顯著上升15% ,而對集團應佔經營溢利的貢獻則增至超過四倍。住院、門診及日間手術人次分別按年上升3%、1%及9%。
港怡醫院持續擴展其醫療保健生態圈及門診服務網絡,並推出數碼藥房平台「港怡e-藥,提供網上購藥及送藥上門服務,改善病人就醫體驗。同時,IHH Healthcare Berhad與集團成立的合資企業Parkway Medical Services (Hong Kong) Limited,進一步擴展港怡醫院的綜合醫療網絡。於2025年10月。位於金鐘的港怡日間醫療中心已於2025年10月正式開業,使診所網絡及醫療設施進一步完善,涵蓋七間診所及一間化驗所。
啟德體育園自2025年3月正式開幕至2026年6月30日,已吸引超過2,000萬人次到訪,舉辦近150項主要國際及本地體育及娛樂活動,並承辦超過250日的體育活動場次。啟德主場館及啟德體藝館的使用率接近90%,反映場館需求強勁及園區吸引力持續提升。啟德零售館亦受惠於強勁的訪客流量及零售業務與活動之間的協同效益,錄得令人鼓舞的營運表現。於2026年6月30日,啟德零售館的出租率達約87%(2025年6月30日:約80%)。
展望未來
集團將繼續憑藉其多元化業務組合、營運專業知識及嚴謹的資本配置策略,以應對不斷演變的市場環境,並把握長期結構性增長趨勢所帶來的機遇。集團將進一步優化其業務組合,將資本由成熟業務重新配置到增長較高及更具規模效益的業務領域,特別是金融服務及物流板塊。
集團將秉持嚴謹的資本配置及投資篩選方針,繼續致力於為股東創造可持續的長期價值。
綜合重點
- 公司股東應佔溢利按年增長11%至23.93億港元。
- 整體應佔經營溢利穩步增長,按年上升3%至45.91億港元。
- 集團財務狀況維持穩健。於2026年6月30日,集團可動用流動資金總額為約313億港元,其中包括現金及銀行結存約208億港元及備用已承諾銀行信貸額約105億港元。
- 集團審慎且積極管理資產負債表。於2026年6月30日,債務淨額按年下降20%至117億港元,淨負債比率則由2025年6月30日的37%下降至2026年6月30日的28%。
- 2026財政年度末期普通股息及普通股息總額:
- 建議派發末期普通股息每股0.33港元(按可比較基礎計算,按年增加約4%。該可比較基礎為2025財政年度的末期普通股息並予以調整,以反映本公司於2025年12月發行「十送一」紅股後擴大的股份基數)。
- 連同每股0.28港元的中期普通股息,2026財政年度普通股息總額將為每股0.61港元。
- 2026財政年度普通股息總金額按年增加約6%至28億港元,致力實現可持續及漸進的股息政策。
- 為感謝股東長期以來的支持,並提升股份流通性,董事會建議按每十股獲發一股紅股的基準發行紅股。
周大福創建執行董事兼集團聯席行政總裁鄭志明先生表示:「今年市場變化瞬息萬變,外圍環境不明朗,各行各業復甦步伐不一。面對這些挑戰,集團仍錄得穩健增長,並把握不少新機遇,尤其在金融服務及物流兩大業務板塊實現策略性擴張,成為未來增長的重要動力。展望未來,集團將繼續審慎經營,把成熟業務的資本回收並投放至更具增長潛力的領域,兼顧增長、現金流和股東回報的平衡,推動集團持續發展。同時,香港首個五年規劃,亦會帶來大量機遇,我們全力支持並積極配合,為香港未來建設作出貢獻,並抓緊增長機會,為股東創造價值。」
周大福創建執行董事兼集團聯席行政總裁何智恒先生補充:「集團業務組合多元,涵蓋不同經濟周期的行業,為穩定現金流提供堅實基礎。憑藉審慎的財務管理及經驗豐富的管理團隊,我們能在多變的市場環境中有效管控風險,保持充裕流動性。我們將繼續透過策略性資本配置及穩健的風險管理,強化業務組合,為股東創造可持續的長遠價值。」
穩健資本結構
於2026財政年度,集團憑藉穩健的資產負債表及審慎的財務管理,儘管利率環境多變,仍將平均借貸成本穩定維持於年利率約4.1%(2025財政年度:約4.1%),同時優化其債務組合及風險狀況。年內,鑑於人民幣兌港元升值,集團積極減少用作自然對沖人民幣計值資產的人民幣借貸。於2026年6月30日,集團淨負債比率由2025年6月30日的37%降至28%1,進一步鞏固財務韌性,並提升把握未來增長機遇的能力。
1 0.75%可交換債券以按公平值計入損益的金融負債入賬,因此並不納入債務淨額及淨負債比率的計算中。倘若將該0.75%可交換債券納入債務計算,則本集團於2026年6月30日的淨負債比率將為33%。
優化業務組合
集團於2026財政年度持續推進其優化業務組合策略,將成熟傳統基建資產回收所得的資本,重新投放至長遠增長前景更佳、更高可拓展性及更大經常性收入潛力的業務。
2026財政年度進行的項目:
策略性擴張:
金融服務:
- 收購科技主導金融服務供應商uSmart Inlet Group Ltd(「uSMART」)的13.05%權益(於 2025年11月完成)
- 收購外部資產管理公司 — 晉羚集團有限公司(「晉羚」)的65%權益(於2026年7月完成)
物流:
- 投資江蘇省的一個人工智能數據中心項目(於2025年11月完成)
- 收購一個位於大灣區的物流物業(於2025年12月完成)
- 收購三個位於長三角地區的物流物業(於2026年1月完成)
策略性投資:
- 投資位於芬蘭伊薩爾米市以及佩泰耶韋西的電池儲能系統項目(於2026年4月完成)
出售:
- 發行本金總額22.18億港元的0.75%可交換債券(於2025年10月發行),變現持有的約10%首程股份
- 出售湖南長瀏高速公路的全部權益(於2026年7月完成)
2027財政年度(2026年6月30日後)簽訂並已完成收購或待完成收購的項目:
物流:
- 收購一個位於長三角地區的物流物業
- 收購河北省一個人工智能數據中心項目的70%權益
- 收購馬來西亞的一個人工智能數據中心項目的40%權益
業務概況
金融服務
應佔經營溢利及合約服務邊際釋放 展現強勁增長
於2026財政年度,金融服務板塊成為集團應佔經營溢利的最大貢獻來源。應佔經營溢利錄得按年強勁增長19%至14.747億港元,主要受惠於周大福人壽保險有限公司(「周大福人壽」)合約服務邊際釋放增加,按年上升21%至13.68億港元。年化保費按年增長7%至35.4億港元,而新業務保費則按年增加74%至93.33億港元。此外,受惠於強勁的年化保費增長,新業務價值按年增加30%至13.08億港元; 而新業務價值利潤率於2026財政年度上升至37%(2025財政年度:30%)。
周大福人壽持續優化其多元化分銷平台,支持業務進一步增長。代理渠道業績錄得顯著增長,年化保費按年增長10%至11.06億港元,而新業務保費則按年增加85%至29.45億港元。新業務保費的增幅顯著高於代理人人數的增幅。於2026年6月30日,代理人人數增加6%至超過2,200名,帶動按新業務保費計算的代理人均生產力按年提升73%。於2025年12月31日,百萬圓桌會註冊會員人數按年增加29%,進一步印證了代理模式的專業水準及成效日益提升。
合作夥伴渠道的業績亦錄得強勁增長,年化保費按年增長16%至22.41億港元,新業務保費則按年飆升138%至51.35億港元。
周大福人壽亦保持穩健的財務實力。於2026年6月30日,其於香港風險為本資本制度下的償付能力充足率微升至285%(2025年6月30日:279%),接近最低監管要求100%的三倍。內含價值按年增加12%至284億港元,主要受現有業務的預期回報、新業務增長及利好的市場表現所帶動。
於2025年11月完成收購uSMART後,集團現持有該公司13.05%的權益,其於2026財政年度為集團的應佔經營溢利作出正面貢獻。uSMART展現出強勁業務動力,收入按年增至約四倍。
道路
在充滿挑戰的環境中表現平穩
於2026財政年度,道路板塊錄得應佔經營溢利14.428億港元,按年大致持平。可比較日均交通流量及路費收入均按年減少約1%。有關下跌主要由於京珠高速公路(廣珠段)及廣肇高速公路在擴建工程期間部分路段封閉導致交通暫時受阻。於2026年6月30日,收費道路組合的整體平均剩餘特許經營年期約為11年。
為持續推進其優化業務組合策略,集團於2026年5月宣布出售其於湖南長瀏高速公路的全部權益,並於2026年7月完成交易。
物流
多元化物流投資
物流板塊於2026財政年度錄得應佔經營溢利6.45億港元,按年減少13%。撇除中國內地物流物業遞延稅項撥備的影響後,應佔經營溢利按年下降10%。中鐵聯合國際集裝箱有限公司(「中鐵聯集」)的盈利貢獻持續增長,有助緩解香港的亞洲貨櫃物流中心香港有限公司(「亞洲貨櫃物流中心」)的溢利下降所抵銷。
於2026年6月30日,亞洲貨櫃物流中心的出租率由2025年12月31日的75.2%顯著回升至84.5%(2025年6月30日:80.7%)。於2026年6月30日,位於成都、武漢及蘇州的七個物流資產的平均出租率為86.3%(2025年6月30日:87.5%)。
集團於2026財政年度,透過收購位於東莞、上海、寧波及常州的四個物流物業,進一步擴展其於中國內地的物流資產布局,並強化物流資產組合的協同效益。完成上述收購後,於2026年6月30日,集團位於中國內地的十一個物流資產的整體平均出租率為86.2%。撇除遞延稅項的影響後,中國內地物流物業的應佔經營溢利於2026財政年度錄得按年11%增長,反映新收購物流資產帶來的即時應佔經營溢利貢獻。
受惠於鐵路貨運服務與配套物流服務需求的增長,以及中心站處理量增加,中鐵聯集於2026財政年度,應佔經營溢利按年增長2%,吞吐量亦按年增長8%至756.4萬個標準箱。
建築
卓越往績帶來長遠價值
周大福創建建築集團由四家根基深厚且具備互補的專業能力的團隊組成,包括協興集團、惠保集團、港興集團,以及新昌亞仕達,於建築產業鏈的各主要環節,為公營、機構及私營界別客戶提供服務。於2026年6月30日,獲授的新合約總值約169億港元,手頭合約總值按年增加7%至627億港元,剩餘待完成工程總值亦維持於349億港元的健康水平。
於本財政年度獲授的主要工程合約包括: 深水埗長沙灣道聯用大樓及公眾休憩空間的設計及建造工程、業安工廠大廈公營房屋發展項目的建造工程、安達臣道石礦場R2-2用地資助房屋發展項目的保養及完工管理合約,以及將軍澳地段第132號昭信路百勝角通風樓物業發展的工程主合約。
儘管周大福創建建築集團進一步強化其手頭合約及項目組合,惟於2026財政年度,盈利能力受到項目利潤率受壓所影響,應佔經營溢利溫和下降4%至6.889億港元。
設施管理
管理香港地標性設施達致長期增長
於2026財政年度,設施管理板塊錄得應佔經營溢利8,780萬港元,按年減少1%。港怡醫院應佔經營溢利錄得顯著增長,有助緩解香港會議展覽中心(「會展中心」)應佔經營溢利貢獻減少,以及集團持有25%權益的啟德體育園有限公司因啟德體育園於營運初期所錄得應佔經營虧損的影響。
會展中心受惠於商務出行及會展產業(會議、獎勵旅遊、大型會議及展覽)活動持續復甦,以及加強市場推廣及業務拓展舉措,帶動展覽及會議場地租金收入增加,餐飲收入亦有所上升。會展中心於2026財政年度,共舉辦786場活動,總入場人次達約770萬,與去年大致相若。
於2026財政年度,港怡醫院成為設施管理板塊的主要增長動力,收入保持上升趨勢。稅息、折舊及攤銷前溢利(EBITDA)按年顯著上升15% ,而對集團應佔經營溢利的貢獻則增至超過四倍。住院、門診及日間手術人次分別按年上升3%、1%及9%。
港怡醫院持續擴展其醫療保健生態圈及門診服務網絡,並推出數碼藥房平台「港怡e-藥,提供網上購藥及送藥上門服務,改善病人就醫體驗。同時,IHH Healthcare Berhad與集團成立的合資企業Parkway Medical Services (Hong Kong) Limited,進一步擴展港怡醫院的綜合醫療網絡。於2025年10月。位於金鐘的港怡日間醫療中心已於2025年10月正式開業,使診所網絡及醫療設施進一步完善,涵蓋七間診所及一間化驗所。
啟德體育園自2025年3月正式開幕至2026年6月30日,已吸引超過2,000萬人次到訪,舉辦近150項主要國際及本地體育及娛樂活動,並承辦超過250日的體育活動場次。啟德主場館及啟德體藝館的使用率接近90%,反映場館需求強勁及園區吸引力持續提升。啟德零售館亦受惠於強勁的訪客流量及零售業務與活動之間的協同效益,錄得令人鼓舞的營運表現。於2026年6月30日,啟德零售館的出租率達約87%(2025年6月30日:約80%)。
展望未來
集團將繼續憑藉其多元化業務組合、營運專業知識及嚴謹的資本配置策略,以應對不斷演變的市場環境,並把握長期結構性增長趨勢所帶來的機遇。集團將進一步優化其業務組合,將資本由成熟業務重新配置到增長較高及更具規模效益的業務領域,特別是金融服務及物流板塊。
集團將秉持嚴謹的資本配置及投資篩選方針,繼續致力於為股東創造可持續的長期價值。
PDF
