新闻稿
/
周大福创建公布2026财政年度全年业绩
- 稳健表现 持续增长 把握新机遇 -
24.09.2026
(2026年9月24日 - 香港) 周大福创建有限公司(「公司」及其附属公司,统称「周大福创建」或「集团」,香港股份代号:659) 公布截至2026年6月30日止(「2026财政年度」)全年业绩。
综合重点
周大福创建执行董事兼集团联席行政总裁郑志明先生表示:「今年市场变化瞬息万变,外围环境不明朗,各行各业复苏步伐不一。面对这些挑战,集团仍录得稳健增长,并把握不少新机遇,尤其在金融服务及物流两大业务板块实现策略性扩张,成为未来增长的重要动力。展望未来,集团将继续审慎经营,把成熟业务的资本回收并投放至更具增长潜力的领域,兼顾增长、现金流和股东回报的平衡,推动集团持续发展。同时,香港首个五年规划,亦会带来大量机遇,我们全力支持并积极配合,为香港未来建设作出贡献,并抓紧增长机会,为股东创造价值。」
周大福创建执行董事兼集团联席行政总裁何智恒先生补充:「集团业务组合多元,涵盖不同经济周期的行业,为稳定现金流提供坚实基础。凭借审慎的财务管理及经验丰富的管理团队,我们能在多变的市场环境中有效管控风险,保持充裕流动性。我们将继续透过策略性资本配置及稳健的风险管理,强化业务组合,为股东创造可持续的长远价值。」
稳健资本结构
于2026财政年度,集团凭借稳健的资产负债表及审慎的财务管理,尽管利率环境多变,仍将平均借贷成本稳定维持于年利率约4.1%(2025财政年度:约4.1%),同时优化其债务组合及风险状况。年内,鉴于人民币兑港元升值,集团积极减少用作自然对冲人民币计值资产的人民币借贷。于2026年6月30日,集团净负债比率由2025年6月30日的37%降至28%1,进一步巩固财务韧性,并提升把握未来增长机遇的能力。
1 0.75%可交换债券以按公平值计入损益的金融负债入账,因此并不纳入债务净额及净负债比率的计算中。倘若将该0.75%可交换债券纳入债务计算,则本集团于2026年6月30日的净负债比率将为33%。
优化业务组合
集团于2026财政年度持续推进其优化业务组合策略,将成熟传统基建资产回收所得的资本,重新投放至长远增长前景更佳、更高可拓展性及更大经常性收入潜力的业务。
2026财政年度进行的项目:
策略性扩张:
金融服务:
物流:
策略性投资:
出售:
2027财政年度(2026年6月30日后)签订并已完成收购或待完成收购的项目:
物流:
业务概况
金融服务
应占经营溢利及合约服务边际释放 展现强劲增长
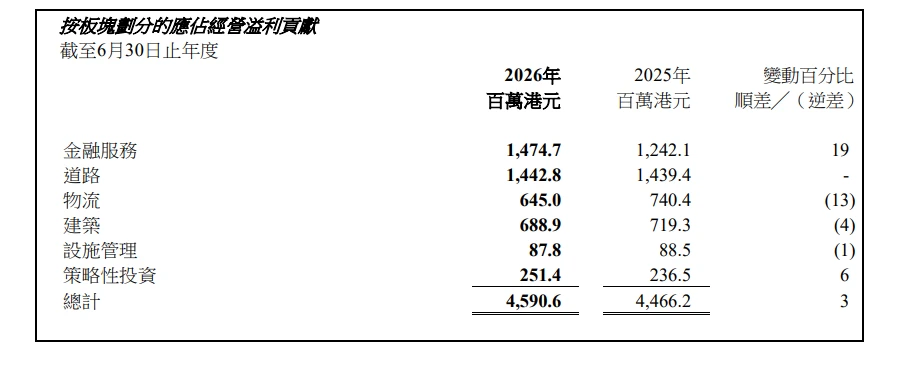
于2026财政年度,金融服务板块成为集团应占经营溢利的最大贡献来源。应占经营溢利录得按年强劲增长19%至14.747亿港元,主要受惠于周大福人寿保险有限公司(「周大福人寿」)合约服务边际释放增加,按年上升21%至13.68亿港元。年化保费按年增长7%至35.4亿港元,而新业务保费则按年增加74%至93.33亿港元。此外,受惠于强劲的年化保费增长,新业务价值按年增加30%至13.08亿港元; 而新业务价值利润率于2026财政年度上升至37%(2025财政年度:30%)。
周大福人寿持续优化其多元化分销平台,支持业务进一步增长。代理渠道业绩录得显著增长,年化保费按年增长10%至11.06亿港元,而新业务保费则按年增加85%至29.45亿港元。新业务保费的增幅显著高于代理人人数的增幅。于2026年6月30日,代理人人数增加6%至超过2,200名,带动按新业务保费计算的代理人均生产力按年提升73%。于2025年12月31日,百万圆桌会注册会员人数按年增加29%,进一步印证了代理模式的专业水准及成效日益提升。
合作伙伴渠道的业绩亦录得强劲增长,年化保费按年增长16%至22.41亿港元,新业务保费则按年飙升138%至51.35亿港元。
周大福人寿亦保持稳健的财务实力。于2026年6月30日,其于香港风险为本资本制度下的偿付能力充足率微升至285%(2025年6月30日:279%),接近最低监管要求100%的三倍。内含价值按年增加12%至284亿港元,主要受现有业务的预期回报、新业务增长及利好的市场表现所带动。
于2025年11月完成收购uSMART后,集团现持有该公司13.05%的权益,其于2026财政年度为集团的应占经营溢利作出正面贡献。uSMART展现出强劲业务动力,收入按年增至约四倍。
道路
在充满挑战的环境中表现平稳
于2026财政年度,道路板块录得应占经营溢利14.428亿港元,按年大致持平。可比较日均交通流量及路费收入均按年减少约1%。有关下跌主要由于京珠高速公路(广珠段)及广肇高速公路在扩建工程期间部分路段封闭导致交通暂时受阻。于2026年6月30日,收费道路组合的整体平均剩余特许经营年期约为11年。
为持续推进其优化业务组合策略,集团于2026年5月宣布出售其于湖南长浏高速公路的全部权益,并于2026年7月完成交易。
物流
多元化物流投资
物流板块于2026财政年度录得应占经营溢利6.45亿港元,按年减少13%。撇除中国内地物流物业递延税项拨备的影响后,应占经营溢利按年下降10%。中铁联合国际集装箱有限公司(「中铁联集」)的盈利贡献持续增长,有助缓解香港的亚洲货柜物流中心香港有限公司(「亚洲货柜物流中心」)的溢利下降所抵销。
于2026年6月30日,亚洲货柜物流中心的出租率由2025年12月31日的75.2%显著回升至84.5%(2025年6月30日:80.7%)。于2026年6月30日,位于成都、武汉及苏州的七个物流资产的平均出租率为86.3%(2025年6月30日:87.5%)。
集团于2026财政年度,透过收购位于东莞、上海、宁波及常州的四个物流物业,进一步扩展其于中国内地的物流资产布局,并强化物流资产组合的协同效益。完成上述收购后,于2026年6月30日,集团位于中国内地的十一个物流资产的整体平均出租率为86.2%。撇除递延税项的影响后,中国内地物流物业的应占经营溢利于2026财政年度录得按年11%增长,反映新收购物流资产带来的即时应占经营溢利贡献。
受惠于铁路货运服务与配套物流服务需求的增长,以及中心站处理量增加,中铁联集于2026财政年度,应占经营溢利按年增长2%,吞吐量亦按年增长8%至756.4万个标准箱。
建筑
卓越往绩带来长远价值
周大福创建建筑集团由四家根基深厚且具备互补的专业能力的团队组成,包括协兴集团、惠保集团、港兴集团,以及新昌亚仕达,于建筑产业链的各主要环节,为公营、机构及私营界别客户提供服务。于2026年6月30日,获授的新合约总值约169亿港元,手头合约总值按年增加7%至627亿港元,剩余待完成工程总值亦维持于349亿港元的健康水平。
于本财政年度获授的主要工程合约包括: 深水埗长沙湾道联用大楼及公众休憩空间的设计及建造工程、业安工厂大厦公营房屋发展项目的建造工程、安达臣道石矿场R2-2用地资助房屋发展项目的保养及完工管理合约,以及将军澳地段第132号昭信路百胜角通风楼物业发展的工程主合约。
尽管周大福创建建筑集团进一步强化其手头合约及项目组合,惟于2026财政年度,盈利能力受到项目利润率受压所影响,应占经营溢利温和下降4%至6.889亿港元。
设施管理
管理香港地标性设施达致长期增长
于2026财政年度,设施管理板块录得应占经营溢利8,780万港元,按年减少1%。港怡医院应占经营溢利录得显著增长,有助缓解香港会议展览中心(「会展中心」)应占经营溢利贡献减少,以及集团持有25%权益的启德体育园有限公司因启德体育园于营运初期所录得应占经营亏损的影响。
会展中心受惠于商务出行及会展产业(会议、奖励旅游、大型会议及展览)活动持续复苏,以及加强市场推广及业务拓展举措,带动展览及会议场地租金收入增加,餐饮收入亦有所上升。会展中心于2026财政年度,共举办786场活动,总入场人次达约770万,与去年大致相若。
于2026财政年度,港怡医院成为设施管理板块的主要增长动力,收入保持上升趋势。税息、折旧及摊销前溢利(EBITDA)按年显著上升15% ,而对集团应占经营溢利的贡献则增至超过四倍。住院、门诊及日间手术人次分别按年上升3%、1%及9%。
港怡医院持续扩展其医疗保健生态圈及门诊服务网络,并推出数码药房平台「港怡e-药,提供网上购药及送药上门服务,改善病人就医体验。同时,IHH Healthcare Berhad与集团成立的合资企业Parkway Medical Services (Hong Kong) Limited,进一步扩展港怡医院的综合医疗网络。于2025年10月。位于金钟的港怡日间医疗中心已于2025年10月正式开业,使诊所网络及医疗设施进一步完善,涵盖七间诊所及一间化验所。
启德体育园自2025年3月正式开幕至2026年6月30日,已吸引超过2,000万人次到访,举办近150项主要国际及本地体育及娱乐活动,并承办超过250日的体育活动场次。启德主场馆及启德体艺馆的使用率接近90%,反映场馆需求强劲及园区吸引力持续提升。启德零售馆亦受惠于强劲的访客流量及零售业务与活动之间的协同效益,录得令人鼓舞的营运表现。于2026年6月30日,启德零售馆的出租率达约87%(2025年6月30日:约80%)。
展望未来
集团将继续凭借其多元化业务组合、营运专业知识及严谨的资本配置策略,以应对不断演变的市场环境,并把握长期结构性增长趋势所带来的机遇。集团将进一步优化其业务组合,将资本由成熟业务重新配置到增长较高及更具规模效益的业务领域,特别是金融服务及物流板块。
集团将秉持严谨的资本配置及投资筛选方针,继续致力于为股东创造可持续的长期价值。
综合重点
- 公司股东应占溢利按年增长11%至23.93亿港元。
- 整体应占经营溢利稳步增长,按年上升3%至45.91亿港元。
- 集团财务状况维持稳健。于2026年6月30日,集团可动用流动资金总额为约313亿港元,其中包括现金及银行结存约208亿港元及备用已承诺银行信贷额约105亿港元。
- 集团审慎且积极管理资产负债表。于2026年6月30日,债务净额按年下降20%至117亿港元,净负债比率则由2025年6月30日的37%下降至2026年6月30日的28%。
- 2026财政年度末期普通股息及普通股息总额:
- 建议派发末期普通股息每股0.33港元(按可比较基础计算,按年增加约4%。该可比较基础为2025财政年度的末期普通股息并予以调整,以反映本公司于2025年12月发行「十送一」红股后扩大的股份基数)。
- 连同每股0.28港元的中期普通股息,2026财政年度普通股息总额将为每股0.61港元。
- 2026财政年度普通股息总金额按年增加约6%至28亿港元,致力实现可持续及渐进的股息政策。
- 为感谢股东长期以来的支持,并提升股份流通性,董事会建议按每十股获发一股红股的基准发行红股。
周大福创建执行董事兼集团联席行政总裁郑志明先生表示:「今年市场变化瞬息万变,外围环境不明朗,各行各业复苏步伐不一。面对这些挑战,集团仍录得稳健增长,并把握不少新机遇,尤其在金融服务及物流两大业务板块实现策略性扩张,成为未来增长的重要动力。展望未来,集团将继续审慎经营,把成熟业务的资本回收并投放至更具增长潜力的领域,兼顾增长、现金流和股东回报的平衡,推动集团持续发展。同时,香港首个五年规划,亦会带来大量机遇,我们全力支持并积极配合,为香港未来建设作出贡献,并抓紧增长机会,为股东创造价值。」
周大福创建执行董事兼集团联席行政总裁何智恒先生补充:「集团业务组合多元,涵盖不同经济周期的行业,为稳定现金流提供坚实基础。凭借审慎的财务管理及经验丰富的管理团队,我们能在多变的市场环境中有效管控风险,保持充裕流动性。我们将继续透过策略性资本配置及稳健的风险管理,强化业务组合,为股东创造可持续的长远价值。」
稳健资本结构
于2026财政年度,集团凭借稳健的资产负债表及审慎的财务管理,尽管利率环境多变,仍将平均借贷成本稳定维持于年利率约4.1%(2025财政年度:约4.1%),同时优化其债务组合及风险状况。年内,鉴于人民币兑港元升值,集团积极减少用作自然对冲人民币计值资产的人民币借贷。于2026年6月30日,集团净负债比率由2025年6月30日的37%降至28%1,进一步巩固财务韧性,并提升把握未来增长机遇的能力。
1 0.75%可交换债券以按公平值计入损益的金融负债入账,因此并不纳入债务净额及净负债比率的计算中。倘若将该0.75%可交换债券纳入债务计算,则本集团于2026年6月30日的净负债比率将为33%。
优化业务组合
集团于2026财政年度持续推进其优化业务组合策略,将成熟传统基建资产回收所得的资本,重新投放至长远增长前景更佳、更高可拓展性及更大经常性收入潜力的业务。
2026财政年度进行的项目:
策略性扩张:
金融服务:
- 收购科技主导金融服务供应商uSmart Inlet Group Ltd(「uSMART」)的13.05%权益(于 2025年11月完成)
- 收购外部资产管理公司 — 晋羚集团有限公司(「晋羚」)的65%权益(于2026年7月完成)
物流:
- 投资江苏省的一个人工智能数据中心项目(于2025年11月完成)
- 收购一个位于大湾区的物流物业(于2025年12月完成)
- 收购三个位于长三角地区的物流物业(于2026年1月完成)
策略性投资:
- 投资位于芬兰伊萨尔米市以及佩泰耶韦西的电池储能系统项目(于2026年4月完成)
出售:
- 发行本金总额22.18亿港元的0.75%可交换债券(于2025年10月发行),变现持有的约10%首程股份
- 出售湖南长浏高速公路的全部权益(于2026年7月完成)
2027财政年度(2026年6月30日后)签订并已完成收购或待完成收购的项目:
物流:
- 收购一个位于长三角地区的物流物业
- 收购河北省一个人工智能数据中心项目的70%权益
- 收购马来西亚的一个人工智能数据中心项目的40%权益
业务概况
金融服务
应占经营溢利及合约服务边际释放 展现强劲增长
于2026财政年度,金融服务板块成为集团应占经营溢利的最大贡献来源。应占经营溢利录得按年强劲增长19%至14.747亿港元,主要受惠于周大福人寿保险有限公司(「周大福人寿」)合约服务边际释放增加,按年上升21%至13.68亿港元。年化保费按年增长7%至35.4亿港元,而新业务保费则按年增加74%至93.33亿港元。此外,受惠于强劲的年化保费增长,新业务价值按年增加30%至13.08亿港元; 而新业务价值利润率于2026财政年度上升至37%(2025财政年度:30%)。
周大福人寿持续优化其多元化分销平台,支持业务进一步增长。代理渠道业绩录得显著增长,年化保费按年增长10%至11.06亿港元,而新业务保费则按年增加85%至29.45亿港元。新业务保费的增幅显著高于代理人人数的增幅。于2026年6月30日,代理人人数增加6%至超过2,200名,带动按新业务保费计算的代理人均生产力按年提升73%。于2025年12月31日,百万圆桌会注册会员人数按年增加29%,进一步印证了代理模式的专业水准及成效日益提升。
合作伙伴渠道的业绩亦录得强劲增长,年化保费按年增长16%至22.41亿港元,新业务保费则按年飙升138%至51.35亿港元。
周大福人寿亦保持稳健的财务实力。于2026年6月30日,其于香港风险为本资本制度下的偿付能力充足率微升至285%(2025年6月30日:279%),接近最低监管要求100%的三倍。内含价值按年增加12%至284亿港元,主要受现有业务的预期回报、新业务增长及利好的市场表现所带动。
于2025年11月完成收购uSMART后,集团现持有该公司13.05%的权益,其于2026财政年度为集团的应占经营溢利作出正面贡献。uSMART展现出强劲业务动力,收入按年增至约四倍。
道路
在充满挑战的环境中表现平稳
于2026财政年度,道路板块录得应占经营溢利14.428亿港元,按年大致持平。可比较日均交通流量及路费收入均按年减少约1%。有关下跌主要由于京珠高速公路(广珠段)及广肇高速公路在扩建工程期间部分路段封闭导致交通暂时受阻。于2026年6月30日,收费道路组合的整体平均剩余特许经营年期约为11年。
为持续推进其优化业务组合策略,集团于2026年5月宣布出售其于湖南长浏高速公路的全部权益,并于2026年7月完成交易。
物流
多元化物流投资
物流板块于2026财政年度录得应占经营溢利6.45亿港元,按年减少13%。撇除中国内地物流物业递延税项拨备的影响后,应占经营溢利按年下降10%。中铁联合国际集装箱有限公司(「中铁联集」)的盈利贡献持续增长,有助缓解香港的亚洲货柜物流中心香港有限公司(「亚洲货柜物流中心」)的溢利下降所抵销。
于2026年6月30日,亚洲货柜物流中心的出租率由2025年12月31日的75.2%显著回升至84.5%(2025年6月30日:80.7%)。于2026年6月30日,位于成都、武汉及苏州的七个物流资产的平均出租率为86.3%(2025年6月30日:87.5%)。
集团于2026财政年度,透过收购位于东莞、上海、宁波及常州的四个物流物业,进一步扩展其于中国内地的物流资产布局,并强化物流资产组合的协同效益。完成上述收购后,于2026年6月30日,集团位于中国内地的十一个物流资产的整体平均出租率为86.2%。撇除递延税项的影响后,中国内地物流物业的应占经营溢利于2026财政年度录得按年11%增长,反映新收购物流资产带来的即时应占经营溢利贡献。
受惠于铁路货运服务与配套物流服务需求的增长,以及中心站处理量增加,中铁联集于2026财政年度,应占经营溢利按年增长2%,吞吐量亦按年增长8%至756.4万个标准箱。
建筑
卓越往绩带来长远价值
周大福创建建筑集团由四家根基深厚且具备互补的专业能力的团队组成,包括协兴集团、惠保集团、港兴集团,以及新昌亚仕达,于建筑产业链的各主要环节,为公营、机构及私营界别客户提供服务。于2026年6月30日,获授的新合约总值约169亿港元,手头合约总值按年增加7%至627亿港元,剩余待完成工程总值亦维持于349亿港元的健康水平。
于本财政年度获授的主要工程合约包括: 深水埗长沙湾道联用大楼及公众休憩空间的设计及建造工程、业安工厂大厦公营房屋发展项目的建造工程、安达臣道石矿场R2-2用地资助房屋发展项目的保养及完工管理合约,以及将军澳地段第132号昭信路百胜角通风楼物业发展的工程主合约。
尽管周大福创建建筑集团进一步强化其手头合约及项目组合,惟于2026财政年度,盈利能力受到项目利润率受压所影响,应占经营溢利温和下降4%至6.889亿港元。
设施管理
管理香港地标性设施达致长期增长
于2026财政年度,设施管理板块录得应占经营溢利8,780万港元,按年减少1%。港怡医院应占经营溢利录得显著增长,有助缓解香港会议展览中心(「会展中心」)应占经营溢利贡献减少,以及集团持有25%权益的启德体育园有限公司因启德体育园于营运初期所录得应占经营亏损的影响。
会展中心受惠于商务出行及会展产业(会议、奖励旅游、大型会议及展览)活动持续复苏,以及加强市场推广及业务拓展举措,带动展览及会议场地租金收入增加,餐饮收入亦有所上升。会展中心于2026财政年度,共举办786场活动,总入场人次达约770万,与去年大致相若。
于2026财政年度,港怡医院成为设施管理板块的主要增长动力,收入保持上升趋势。税息、折旧及摊销前溢利(EBITDA)按年显著上升15% ,而对集团应占经营溢利的贡献则增至超过四倍。住院、门诊及日间手术人次分别按年上升3%、1%及9%。
港怡医院持续扩展其医疗保健生态圈及门诊服务网络,并推出数码药房平台「港怡e-药,提供网上购药及送药上门服务,改善病人就医体验。同时,IHH Healthcare Berhad与集团成立的合资企业Parkway Medical Services (Hong Kong) Limited,进一步扩展港怡医院的综合医疗网络。于2025年10月。位于金钟的港怡日间医疗中心已于2025年10月正式开业,使诊所网络及医疗设施进一步完善,涵盖七间诊所及一间化验所。
启德体育园自2025年3月正式开幕至2026年6月30日,已吸引超过2,000万人次到访,举办近150项主要国际及本地体育及娱乐活动,并承办超过250日的体育活动场次。启德主场馆及启德体艺馆的使用率接近90%,反映场馆需求强劲及园区吸引力持续提升。启德零售馆亦受惠于强劲的访客流量及零售业务与活动之间的协同效益,录得令人鼓舞的营运表现。于2026年6月30日,启德零售馆的出租率达约87%(2025年6月30日:约80%)。
展望未来
集团将继续凭借其多元化业务组合、营运专业知识及严谨的资本配置策略,以应对不断演变的市场环境,并把握长期结构性增长趋势所带来的机遇。集团将进一步优化其业务组合,将资本由成熟业务重新配置到增长较高及更具规模效益的业务领域,特别是金融服务及物流板块。
集团将秉持严谨的资本配置及投资筛选方针,继续致力于为股东创造可持续的长期价值。
PDF
